
3級ファイナンシャル・プランニング技能士(FP3級) 過去問
2026年5月(CBT)
問64 (資産設計提案業務 問4)
問題文
木村さんは、老後資金として貯めた800万円を生活資金に充てるため、年利2.0%で複利運用しながら5年間で均等に取り崩すこととしている。この場合、年間で取り崩すことができる最大金額として、正しいものはどれか。なお、下記<資料>の3つの係数の中から最も適切な係数を選択して計算すること。また、記載のない事項については一切考慮しないこととする。 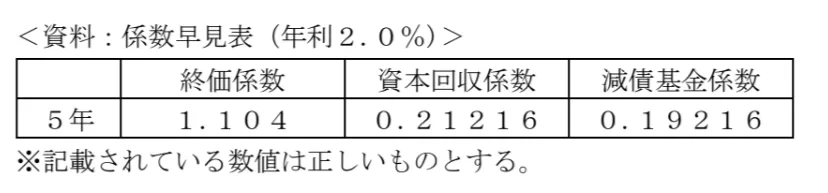
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
3級ファイナンシャル・プランニング技能士(FP3級)試験 2026年5月(CBT) 問64(資産設計提案業務 問4) (訂正依頼・報告はこちら)
木村さんは、老後資金として貯めた800万円を生活資金に充てるため、年利2.0%で複利運用しながら5年間で均等に取り崩すこととしている。この場合、年間で取り崩すことができる最大金額として、正しいものはどれか。なお、下記<資料>の3つの係数の中から最も適切な係数を選択して計算すること。また、記載のない事項については一切考慮しないこととする。
- 1,537,280円
- 1,697,280円
- 1,766,400円
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (2件)
01
正答は「1,697,280円」です。
現在ある資金を運用しながら、一定期間で毎年同じ金額ずつ取り崩す場合は、資本回収係数を使います。
800万円を年利2.0%で運用しながら5年間で均等に取り崩します。
資料から、年利2.0%・5年の資本回収係数は0.21216です。
したがって、
8,000,000円×0.21216=1,697,280円
となります。
よって、年間で取り崩すことができる最大金額は1,697,280円です。
現在ある資金を運用しながら、一定期間で毎年同じ金額ずつ取り崩す場合は、資本回収係数を使います。
計算式は、
元金×資本回収係数=毎年の取り崩し額
です。
係数の問題では、「現在あるお金を運用しながら取り崩す」という言葉から、資本回収係数を選べるようにしておくことがポイントです。
参考になった数0
この解説の修正を提案する
02
手元にある資金を、一定期間で取り崩しながら受け取る場合の最大額は、資本回収係数を用いて算出します。
計算式は「元金 × 資本回収係数 = 年間受取額(取り崩し額)」となり、
800万(元金)×0.21216(資本回収係数)=1,697,280円となります。
不正解です。
1,537,280は正しい金額ではないため、誤りです。
正解です。
1,697,280円が最大金額となり、正しい金額となります。
不正解です。
1,766,400は正しい金額ではないため、誤りです。
手元にある資金を、一定期間で取り崩しながら受け取る場合の最大額は、資本回収係数を用いて算出することを、しっかりと理解していきましょう。
参考になった数0
この解説の修正を提案する
前の問題(問63)へ
2026年5月(CBT) 問題一覧
次の問題(問65)へ