
3級ファイナンシャル・プランニング技能士(FP3級) 過去問
2026年5月(CBT)
問57 (相続・事業承継 問2)
問題文
下記の〈親族関係図〉において、Aさんの相続における兄Eさんの法定相続分は、( )である。なお、父Cさんと母Dさんは、Aさんの相続開始前に死亡している。 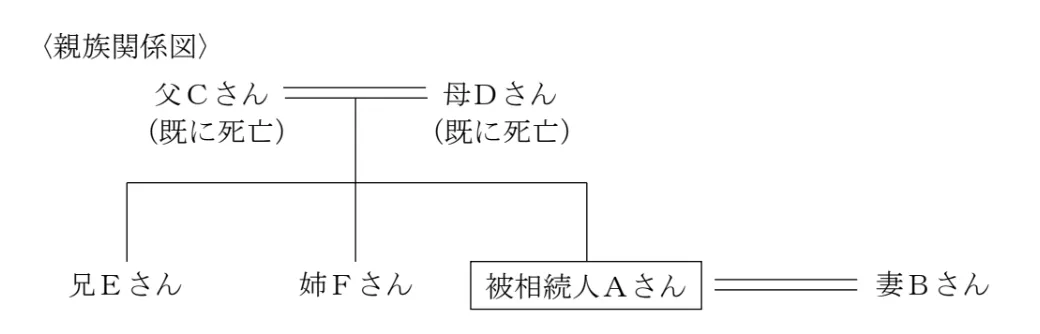
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
3級ファイナンシャル・プランニング技能士(FP3級)試験 2026年5月(CBT) 問57(相続・事業承継 問2) (訂正依頼・報告はこちら)
下記の〈親族関係図〉において、Aさんの相続における兄Eさんの法定相続分は、( )である。なお、父Cさんと母Dさんは、Aさんの相続開始前に死亡している。
- 4分の1
- 6分の1
- 8分の1
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (2件)
01
子どもがいない被相続人Aさんの財産は、妻に4分の3、兄弟に4分の1の法定相続割合となり、兄Eさんと姉F3で兄弟の持ち分を半分ずつにするため、兄Eさんの法定相続分は、4分の1×2分の1=8分の1となります。
不正解です。
4分の1は兄弟二人の合計のため、誤りとなります。
不正解です。
6分の1は誤りです。
正解です。
今回のケースでは、法定割合が8分の1になり、正解です。
子供がいない相続、親がすでに死亡している場合の法定相続割合を、色々なパターンなどからしっかりと理解していきましょう。
参考になった数7
この解説の修正を提案する
02
正答は「8分の1」です。
Aさんには子がおらず、父Cさんと母Dさんもすでに亡くなっています。そのため、Aさんの配偶者と、Aさんの兄弟姉妹が相続人になります。
配偶者と兄弟姉妹が相続人になる場合の法定相続分は、
配偶者が4分の3
兄弟姉妹全体で4分の1
です。
この問題では、兄弟姉妹は兄Eさんと姉Fさんの2人なので、4分の1を2人で分けます。
4分の1 × 2分の1 = 8分の1
したがって、兄Eさんの法定相続分は8分の1です。
法定相続人を考えるときは、まず誰が相続人になるのかを確認することが大切です。
Aさんには子がおらず、父母もすでに亡くなっているため、配偶者と兄弟姉妹が相続人になります。
この場合、
配偶者は4分の3
兄弟姉妹全体は4分の1
となります。
兄弟姉妹は兄Eさんと姉Fさんの2人なので、4分の1を2人で分け、兄Eさんの法定相続分は8分の1となります。
参考になった数0
この解説の修正を提案する
前の問題(問56)へ
2026年5月(CBT) 問題一覧
次の問題(問58)へ