
3級ファイナンシャル・プランニング技能士(FP3級) 過去問
2026年5月(CBT)
問70 (資産設計提案業務 問10)
問題文
不動産の鑑定評価の手法に関する下表の空欄( ア )~( ウ )にあてはまる語句の組み合わせとして、最も適切なものはどれか。 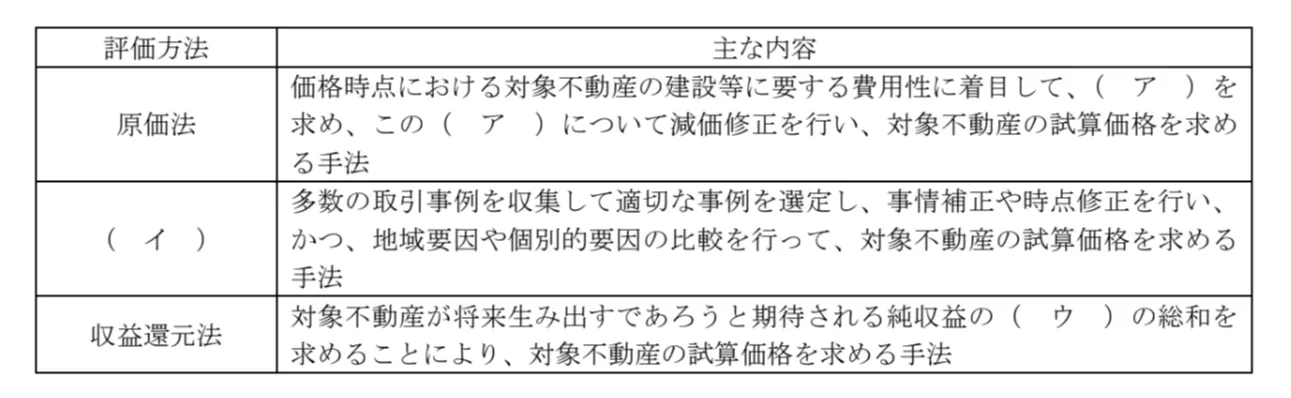
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
3級ファイナンシャル・プランニング技能士(FP3級)試験 2026年5月(CBT) 問70(資産設計提案業務 問10) (訂正依頼・報告はこちら)
不動産の鑑定評価の手法に関する下表の空欄( ア )~( ウ )にあてはまる語句の組み合わせとして、最も適切なものはどれか。
- (ア)比準価格 (イ)取引事例比較法 (ウ)将来価値
- (ア)再調達原価 (イ)DCF法 (ウ)現在価値
- (ア)再調達原価 (イ)取引事例比較法 (ウ)現在価値
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (2件)
01
正答は「(ア)再調達原価 (イ)取引事例比較法 (ウ)現在価値」です。
不動産の鑑定評価には、主に「原価法」「取引事例比較法」「収益還元法」の3つがあります。
それぞれの考え方は次のように整理できます。
原価法は、再調達原価を求め、そこから価値の低下分を差し引いて価格を求める方法です。
取引事例比較法は、似た不動産の実際の取引事例と比較して価格を求める方法です。
収益還元法は、不動産が将来生み出すと見込まれる純収益を現在価値に直して価格を求める方法です。
したがって、
(ア)再調達原価
(イ)取引事例比較法
(ウ)現在価値
となります。
不動産の鑑定評価では、次の3つを区別して覚えることがポイントです。
原価法 → 再調達原価をもとに評価
取引事例比較法 → 実際の取引事例と比較して評価
収益還元法 → 将来の純収益を現在価値に直して評価
参考になった数2
この解説の修正を提案する
02
不動産の鑑定評価には、原価法、取引事例比較法、収益還元法があります。
原価法は、価格時点における対象不動産の建設等に要する費用性に着目して(再調達原価)を求め、この(再調達原価)について減価修正を行い、対象不動産の試算価格を求める手法です。
(取引事例比較法)は、多数の取引事例を収集して適切な事例を選定し、事情補正や時点修正を行い、かつ、地域要員や個別的要因の比較を行って、対象不動産の試算価格を求める手法です。
収益還元法は、対象不動産が将来生み出すであろうと期待される純収益の(現在価値)の総和を求めることにより、対象不動産の試算価格を求める手法です。
不正解です。
比準価格、将来価値が誤りとなります。
不正解です。
DCF法が誤りとなります。
正解です。
再調達原価、取引事例比較法、現在価値が正しいです。
不動産の鑑定評価の、原価法、取引事例比較法、収益還元法のそれぞれを、しっかりと理解していきましょう。
参考になった数1
この解説の修正を提案する
前の問題(問69)へ
2026年5月(CBT) 問題一覧
次の問題(問71)へ