
3級ファイナンシャル・プランニング技能士(FP3級) 過去問
2026年5月(CBT)
問75 (資産設計提案業務 問15)
問題文
中岡さんは、個人でアパートの賃貸をしている青色申告者である。中岡さんの当年分の所得および所得控除等が下記<資料>のとおりである場合、<資料>に基づく中岡さんの当年分の所得税額として、正しいものはどれか。なお、記載のない事項については一切考慮しないこととする。 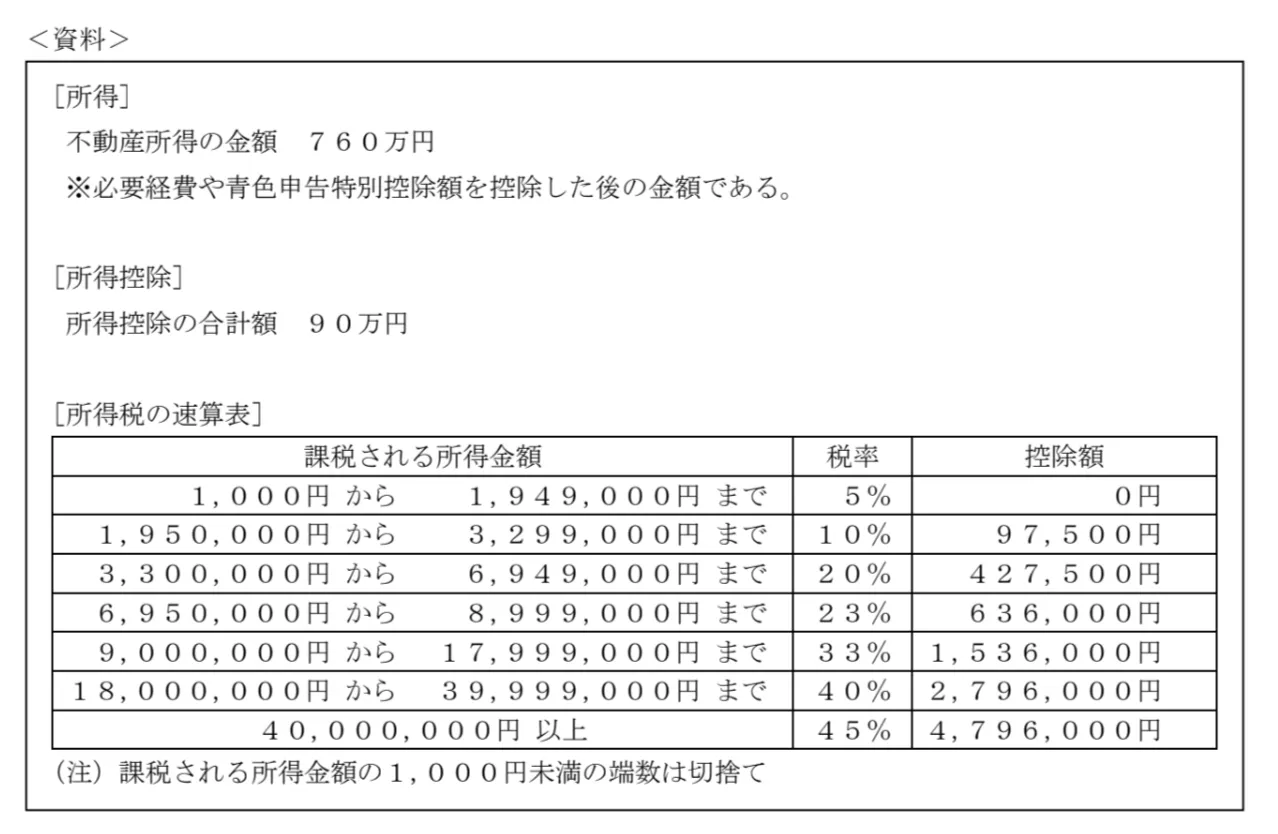
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
3級ファイナンシャル・プランニング技能士(FP3級)試験 2026年5月(CBT) 問75(資産設計提案業務 問15) (訂正依頼・報告はこちら)
中岡さんは、個人でアパートの賃貸をしている青色申告者である。中岡さんの当年分の所得および所得控除等が下記<資料>のとおりである場合、<資料>に基づく中岡さんの当年分の所得税額として、正しいものはどれか。なお、記載のない事項については一切考慮しないこととする。
- 212,000円
- 905,000円
- 912,500円
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (2件)
01
正答は「912,500円」です。
資料では、不動産所得の金額は760万円、所得控除の合計額は90万円です。
また、不動産所得760万円は、必要経費や青色申告特別控除額をすでに差し引いた後の金額とされています。
まず、所得から所得控除を差し引いて、課税される所得金額を求めます。
760万円-90万円=670万円
670万円は、所得税の速算表の「330万円から694万9,000円まで」に当てはまるため、税率は20%、控除額は42万7,500円です。
したがって、
670万円×20%-42万7,500円=91万2,500円
となります。
参考になった数4
この解説の修正を提案する
02
所得税の計算は、
「(所得―所得控除)×課税される所得金額に該当する税率―控除額」となります。
計算式に当てはめると、
所得760万円―所得控除90万円=670万円
となり、
670万円×課税される所得金額に該当する税率0.2-控除額427,500=912,500円
となります。
不正解です。
212,000円は正しい金額ではないため、誤りです。
不正解です。
905,000は正しい金額ではないため、誤りです。
正解です。
912,500円は正しい金額となります。
所得税の計算式、「(所得―所得控除)×課税される所得金額に該当する税率―控除額」を、しっかりと理解していきましょう。
参考になった数0
この解説の修正を提案する
前の問題(問74)へ
2026年5月(CBT) 問題一覧
次の問題(問76)へ