
3級ファイナンシャル・プランニング技能士(FP3級) 過去問
2026年5月(CBT)
問79 (資産設計提案業務 問19)
問題文
藤田信二さん(被相続人)の<親族関係図>が下記のとおりである場合、相続税の計算における遺産に係る基礎控除額として、正しいものはどれか。 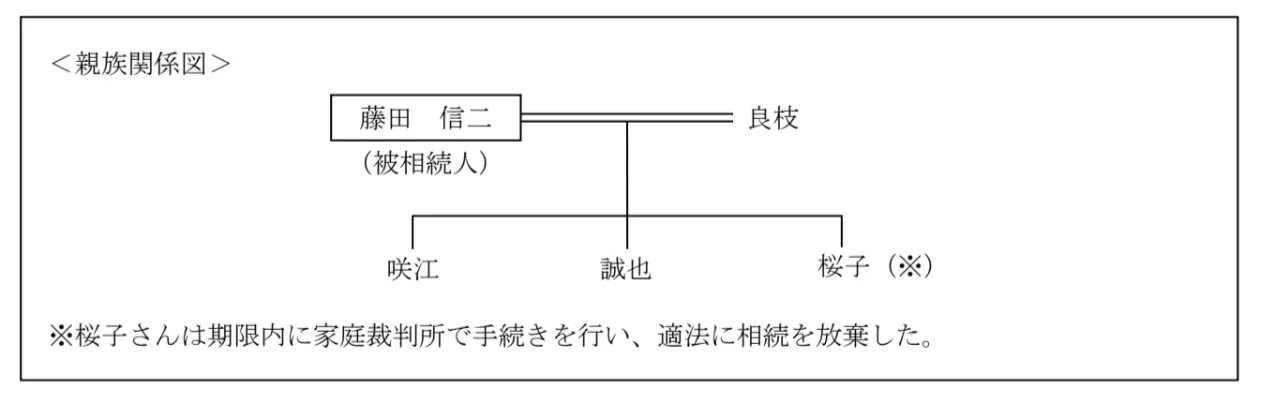
このページは閲覧用ページです。
履歴を残すには、 「新しく出題する(ここをクリック)」 をご利用ください。
問題
反映中…
3級ファイナンシャル・プランニング技能士(FP3級)試験 2026年5月(CBT) 問79(資産設計提案業務 問19) (訂正依頼・報告はこちら)
藤田信二さん(被相続人)の<親族関係図>が下記のとおりである場合、相続税の計算における遺産に係る基礎控除額として、正しいものはどれか。
- 4,800万円
- 5,000万円
- 5,400万円
正解!素晴らしいです
残念...
画像拡大
この過去問の解説 (2件)
01
正答は「5,400万円」です。
相続税の「遺産に係る基礎控除額」は、次の式で求めます。
3,000万円+600万円×法定相続人の数
親族関係図では、被相続人の信二さんに、配偶者の良枝さんと、子の咲江さん、誠也さん、桜子さんがいます。
桜子さんは相続を放棄していますが、相続税の基礎控除額を計算するときは、相続放棄がなかったものとして法定相続人の数を数えます。
したがって、法定相続人の数は4人です。
計算すると、
3,000万円+600万円×4人=5,400万円
となります。
相続税の遺産に係る基礎控除額は、
3,000万円+600万円×法定相続人の数
で求めます。
この問題で特に重要なのは、相続放棄をした人がいても、基礎控除額を計算するときは、その放棄がなかったものとして法定相続人の数を数えることです。
参考になった数3
この解説の修正を提案する
02
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で計算されます。
相続放棄をした人がいても、相続人として数え、養子がいる場合は、実子がいたら1人、実子がいなかったら2人まで追加することができます。
この例題の法定相続人は4人となり、
3,000万円+600万円×4人=5,400万円となります。
不正解です。
4,800万円は、誤りとなります。
不正解です。
5,000万円は、誤りとなります。
正解です。
5,400万円が正しい金額となります。
相続税の基礎控除の計算方法を、しっかりと理解していきましょう。
参考になった数0
この解説の修正を提案する
前の問題(問78)へ
2026年5月(CBT) 問題一覧
次の問題(問80)へ